Pró-labore x distribuição de lucros na PJ do Simples
O pró-labore paga INSS e pode ter Imposto de Renda; o lucro é isento até um limite. Veja a diferença, como o limite é calculado e onde a contabilidade entra.
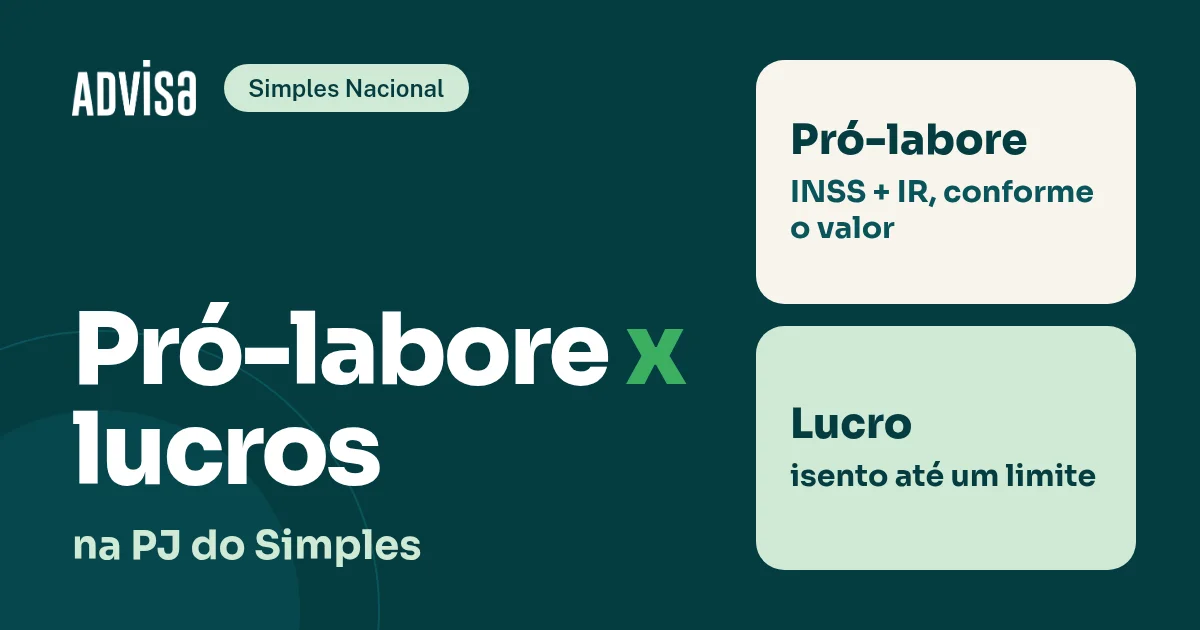
Na comparação pró-labore x distribuição de lucros, a PJ do Simples Nacional não escolhe um só: são duas formas de o sócio receber, com regras diferentes. O pró-labore paga o trabalho e tem INSS e, conforme o valor, Imposto de Renda. O lucro é isento de IR até um limite, e a contabilidade da empresa pesa na definição desse limite.
Em resumo
- Pró-labore é o pagamento pelo trabalho do sócio: tem INSS e pode ter Imposto de Renda (IR).
- Lucro é o resultado da empresa: isento de IR para o sócio até um limite da Lei Complementar 123/2006, a lei do Simples.
- Sem escrituração contábil, vale um limite calculado sobre a receita; com ela, pode valer o lucro apurado, se for maior.
- O pró-labore entra na conta do Fator R; a distribuição de lucros, não.
Qual a diferença entre pró-labore e distribuição de lucros?
Pró-labore é a remuneração do sócio pelo trabalho na empresa: o médico que atende, o engenheiro que assina o projeto. Distribuição de lucros é a divisão, entre os sócios, do resultado da empresa.
A LC 123, art. 14, isenta de IR os valores pagos ao sócio da empresa do Simples, "salvo os que corresponderem a pró-labore, aluguéis ou serviços prestados". Ou seja: o que paga o trabalho fica fora da isenção.
| Pró-labore | Distribuição de lucros | |
|---|---|---|
| O que paga | o trabalho do sócio | o resultado da empresa |
| Imposto de Renda | rendimento tributável, retido na fonte | isento até o limite do art. 14 da LC 123 |
| Entra no Fator R? | sim (art. 18, § 24) | não (art. 18, § 26) |
O Fator R é a conta, feita com a folha de pagamento (que inclui o pró-labore), que define o anexo de algumas atividades.
O que se paga sobre o pró-labore?
INSS do sócio. O sócio que recebe pró-labore contribui para o INSS como contribuinte individual, e a empresa desconta o valor e recolhe (Lei 10.666/2003, art. 4º). Para serviço prestado a empresa, a alíquota é de 11%: a lei fixa 20% e permite deduzir parte da contribuição da empresa, limitada a 9% do salário de contribuição (Lei 8.212/1991, art. 21 e art. 30, § 4º). A Instrução Normativa RFB 2.110/2022 aplica essa regra também a quem presta serviço a empresa do Simples (arts. 37 e 41). O limite é o teto do salário de contribuição: R$ 8.475,55 em 2026.
Parte da empresa. A CPP (Contribuição Patronal Previdenciária) em regra vai dentro do DAS, a guia única do Simples (LC 123, art. 13, VI). A exceção são as atividades do Anexo IV: construção de imóveis e obras de engenharia, vigilância, limpeza ou conservação e serviços advocatícios. Nelas, a CPP fica fora do Simples e é recolhida pelas regras dos demais contribuintes (LC 123, art. 18, § 5º-C).
Imposto de Renda. O pró-labore é rendimento tributável, com IR retido na fonte (Lei 7.713/1988, art. 7º, II). Desde janeiro de 2026, a Lei 15.270/2025 reduz o imposto mensal: para rendimentos tributáveis de até R$ 5.000 no mês, o imposto devido fica zero; de R$ 5.000,01 a R$ 7.350, a redução diminui aos poucos; acima disso, não há redução (Lei 9.250/1995, art. 3º-A).
Este guia não indica valor de pró-labore: isso pede análise do contador, caso a caso.
O lucro do Simples é sempre isento?
Não. A LC 123, art. 14, § 1º, limita a isenção a uma conta: aplica-se o percentual do art. 15 da Lei 9.249/1995 sobre a receita bruta e subtrai-se o valor devido no Simples no período. A Resolução CGSN 140/2018, que regulamenta o Simples, detalha no art. 145, § 1º, que o valor subtraído é o relativo ao IRPJ (o imposto de renda da empresa) incluído no DAS.
Para prestação de serviços em geral, o percentual é de 32% (Lei 9.249, art. 15, § 1º, III, "a"). A mesma alínea dá tratamento próprio aos serviços hospitalares e a alguns de diagnóstico e terapia, sob condições da lei. Se a sua PJ se encaixa nessa exceção é leitura do contador.
Onde entra a contabilidade?
Pela LC 123, art. 14, § 2º, o limite do § 1º não se aplica se a empresa "manter escrituração contábil e evidenciar lucro superior àquele limite". Escrituração contábil são os registros completos da empresa, como o Livro Diário e o Livro Razão (citados na Resolução CGSN 140, art. 63, § 3º), que mostram o lucro efetivo do período. Com eles, a isenção pode alcançar o lucro apurado, se for maior que o limite calculado sobre a receita.
Se o seu contador nunca falou de escrituração contábil nem do limite do lucro isento, vale conhecer como funciona trocar de contador sem custo e sem prazo mínimo.
Exemplo hipotético: médico e dentista
Exemplo hipotético, com valores redondos, só para entender a lógica. Não é recomendação de pró-labore nem de retirada.
Médico, PJ no Simples, sem escrituração contábil. Receita de R$ 40.000 no mês. Com o percentual de 32%, a base é R$ 12.800. Dela se subtrai o IRPJ que veio dentro do DAS daquele mês, e o que sobra é o teto do lucro isento no mês. Se ele retirar como lucro mais do que esse teto, a isenção do art. 14 não cobre a diferença.
Dentista, PJ no Simples, com escrituração contábil. A contabilidade mostra lucro de R$ 25.000 no mês, acima do limite calculado sobre a receita. Pelo § 2º do art. 14, a isenção pode alcançar esse lucro apurado.
O que separar para conversar com o contador
- [ ] Receita mês a mês do ano e os DAS pagos.
- [ ] Pró-labore de cada sócio, mês a mês, e comprovantes do INSS.
- [ ] Lucros retirados por sócio e por mês.
- [ ] Se a empresa tem escrituração contábil (Livro Diário, Livro Razão) e o lucro apurado.
- [ ] A atividade da empresa e o anexo em que ela é tributada.
- [ ] Notas emitidas e datas (em 2027 muda o momento em que a receita conta: veja documento fiscal e receita no Simples em 2027).
No Simples, lucro é isento até um limite, e quem mostra esse limite é a sua contabilidade.
Perguntas frequentes
Sou advogado ou trabalho com obras de engenharia. Muda algo?
A regra do lucro isento do art. 14 é a mesma. A diferença está na parte da empresa: essas atividades ficam no Anexo IV, e a CPP é recolhida fora do DAS (LC 123, art. 18, § 5º-C).
O pró-labore sempre tem Imposto de Renda?
Não. Desde janeiro de 2026, com a redução da Lei 15.270/2025, o imposto devido fica zero para rendimentos tributáveis de até R$ 5.000 no mês, e a redução vai diminuindo até R$ 7.350. O INSS continua.
A distribuição de lucros conta no Fator R?
Não. A LC 123 inclui na folha do Fator R as "retiradas de pró-labore" (art. 18, § 24) e deixa fora a distribuição de lucros, "observado o disposto no § 1º do art. 14" (art. 18, § 26), que é o limite da isenção.
Quer resolver isso sem dor de cabeça?
Separar pró-labore de lucro e manter a escrituração em dia é rotina contábil. Para ter alguém olhando isso todo mês, veja como funciona trocar de contador com a Advisa ou tenha uma conversa sem custo com um contador pelo WhatsApp.
Quer resolver isso sem dor de cabeça?
Fale com um contador da Advisa pelo WhatsApp. Cuidamos de notas, impostos e guias para você.
Falar com um contadorFontes oficiais
- Planalto. Lei Complementar nº 123/2006, texto compilado, art. 13, VI; art. 14, caput e §§ 1º e 2º; art. 18, § 5º-C, I, VI e VII, § 24 e § 26. Consulta em 22/11/2026.
- Receita Federal. Resolução CGSN nº 140, de 22 de maio de 2018, texto consolidado, art. 145, caput e §§ 1º e 2º; art. 63, § 3º. Consulta em 22/11/2026.
- Planalto. Lei nº 9.249/1995, art. 15, § 1º, III, "a". Consulta em 22/11/2026.
- Planalto. Lei nº 9.250/1995, texto compilado, art. 3º-A (incluído pela Lei nº 15.270/2025). Consulta em 22/11/2026.
- Planalto. Lei nº 15.270, de 26 de novembro de 2025, art. 2º e art. 8º. Consulta em 22/11/2026.
- Planalto. Lei nº 8.212/1991, art. 21 e art. 30, § 4º; Lei nº 10.666/2003, art. 4º; Lei nº 7.713/1988, art. 7º, II. Consulta em 22/11/2026.
- Receita Federal. Instrução Normativa RFB nº 2.110/2022, art. 37, II, "a", e art. 41, I. Consulta em 22/11/2026.
- INSS. Tabela de contribuição mensal, válida a partir da competência janeiro de 2026 (Portaria Interministerial MPS/MF nº 13, de 09/01/2026). Consulta em 22/11/2026.
Continue lendo
Este conteúdo é informativo e não substitui a análise do seu caso por um contador. A legislação tributária muda: confira a data de publicação acima.